Se lånets verkliga kostnad.
Räntorna har stigit under 2026: ECB höjde styrräntorna i juni och september, och 12 månaders Euribor är cirka 3,2 %. Genomsnittsräntan på nya bostadslån var i augusti 3,35 % och på nya företagslån 4,39 %. Lånetaket för bostadslån är nu 95 % för alla, och reglerna för konsumentkrediter förnyas 20.11.2026.
Låneradar jämför lånens faktiska effektiva räntor och alla kostnader med samma mått. Radarn säljer inte lån, den berättar vad de kostar.
- Intresserade av bostads-, bil- och konsumtionslån
- Företag: företagslån och finansiering
Kalkylator
Kalkylator
Kalkylatorer på egna sidor: Lånekalkylator · Räknare för företagslån · Alla kalkylatorer
Låneradar i siffror
Referensräntor och styrräntor just nu
Euriborräntor 5.10.2026 (publiceras med 24 timmars fördröjning), ECB:s styrräntor från och med 16.9.2026 samt räntelagens referensränta och dröjsmålsräntor 1.7.–31.12.2026.
| Ränta | Värde | Tidpunkt |
|---|---|---|
| Euribor 1 v | 2,435 % | 5.10.2026 |
| Euribor 1 mån | 2,432 % | 5.10.2026 |
| Euribor 3 mån | 2,597 % | 5.10.2026 |
| Euribor 6 mån | 2,986 % | 5.10.2026 |
| Euribor 12 mån | 3,186 % | 5.10.2026 |
| €STR (euroområdets korta ränta) | 2,438 % | 5.10.2026 |
| ECB:s inlåningsränta | 2,50 % | Från 16.9.2026 |
| ECB:s ränta på de ordinarie refinansieringstransaktionerna | 2,65 % | Från 16.9.2026 |
| ECB:s ränta på utlåningsfaciliteten | 2,90 % | Från 16.9.2026 |
| Referensränta enligt räntelagen | 2,5 % | 1.7.–31.12.2026 |
| Dröjsmålsränta (allmän) | 9,5 % | 1.7.–31.12.2026 |
| Dröjsmålsränta (kommersiella avtal) | 10,5 % | 1.7.–31.12.2026 |
Källa: Finlands Bank (Euribor, referensränta); ECB (styrräntor)
Genomsnittsräntor på lån i Finland 2026
Genomsnittsräntor på nya lån och lånestockar under olika månader, ur Finlands Banks penning- och bankstatistik.
| Lån | Månad | Genomsnittlig ränta |
|---|---|---|
| Nya bostadslån | Januari 2026 | 2,84 % |
| Nya bostadslån | Maj 2026 | 3,17 % |
| Nya bostadslån | Juli 2026 | 3,28 % |
| Nya bostadslån | Augusti 2026 | 3,35 % |
| Nya företagslån | Januari 2026 | 3,77 % |
| Nya företagslån | Juli 2026 | 3,45 % |
| Nya företagslån (exkl. bostadssammanslutningar) | Augusti 2026 | 4,39 % |
| Företagslånestock | Augusti 2026 | 3,82 % |
| Nya hushållslån totalt | Maj 2026 | 3,91 % |
| Nya övriga konsumtionskrediter (exkl. fordons- och kortkrediter) | Maj 2026 | 7,64 % |
| Nya fordonslån | Maj 2026 | 4,08 % |
Källa: Finlands Bank, pressmeddelanden om penning- och bankstatistik 2026
ECB:s räntebeslut och räntetaket för konsumentkrediter
Räntebesluten för 2026 samt konsumentskyddslagens räntetak och kostnadsgränser.
| Ärende | Innehåll |
|---|---|
| ECB 11.6.2026 | Styrräntor +0,25 procentenheter; inlåningsränta 2,25 % (från 17.6.2026) |
| ECB 23.7.2026 | Räntorna oförändrade; inlåningsränta 2,25 % |
| ECB 10.9.2026 | Styrräntor +0,25 procentenheter; inlåningsränta 2,50 % (från 16.9.2026) |
| Räntetak för konsumtionskrediter | Referensränta enligt räntelagen + 15 procentenheter, dock högst 20 % (i kraft från och med 1.10.2023) |
| Räntetak beräknat för 1.7.–31.12.2026 | 2,5 % + 15 %-enheter = 17,5 % |
| Övriga kreditkostnader | Högst 0,01 % av lånebeloppet per dag, högst 150 € per år |
| Utanför räntetaket | Krediter med bostad som säkerhet och avbetalningsköp av fordon |
Källa: ECB; riksdagens ekonomiutskotts betänkande TaVM 42/2022 rd; Finlands Bank
Reformen av konsumentkrediter 2026
EU:s konsumentkreditdirektiv (2023/2225) genomförs genom ändringar i konsumentskyddslagen och genom en ny lag om förmedlare av vissa konsumentkrediter (33/2026). Ändringarna gäller avtal som ingås efter ikraftträdandet.
| Förändring | Vad det betyder | Träder i kraft |
|---|---|---|
| Avbeställningsfunktion för distansförsäljning | Ett finansiellt tjänsteavtal som ingåtts på nätet kan avbeställas med en lättfunnen funktion, utan telefonsamtal | 19.6.2026 |
| Registrering av kreditförmedlare | De flesta förmedlare och långivare av konsumentkrediter som bisyssla måste registrera sig hos Finansinspektionen (lag 33/2026); registreringsbestämmelserna träder i kraft med tyngdpunkt i början | 20.5.2026 |
| Räntefria och avgiftsfria krediter | Omfattas av regleringen av konsumentkrediter, även många betala senare-betalningssätt; endast vissa säljares betalningsuppskov faller utanför | 20.11.2026 |
| Kreditprövning | Bedömningsförfarandet ska dokumenteras, och bedömning görs också när kreditgränsen höjs | 20.11.2026 |
| Påföljd för underlåtenhet | Om kreditgivaren försummar bedömningen av kreditvärdigheten behöver konsumenten inte betala ränta eller andra kreditkostnader (gäller inte ringa försummelser) | 20.11.2026 |
| Marknadsföring | Man får inte ge intryck av att kredit höjer levnadsstandarden, och betalningsanmärkningars betydelse för att få kredit får inte förringas | 20.11.2026 |
Källa: RP 120/2025 rd; finansutskottets betänkande FiUB 20/2025 rd; lag 33/2026
Spara tid med färdiga mallar
Gratis verktyg som kan laddas ned med ett avgiftsfritt konto. Större verktyg som engångsköp, utan prenumeration: filerna direkt efter betalningen.
 Gratis verktyg
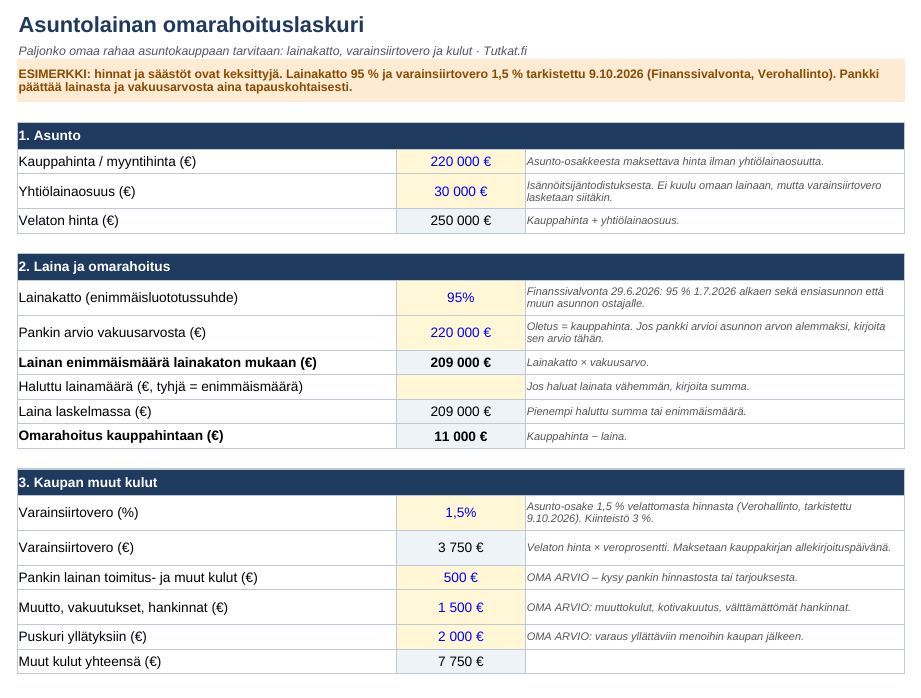
Kalkylator för bolånets egen finansiering
Räkna ut hur mycket egna pengar som behövs för en bostadsaffär efter belåningsgraden, överlåtelseskatten och kostnaderna.
- Högsta lånebelopp enligt belåningsgraden (95 %)
- Eget kapital, överlåtelseskatt och övriga köpkostnader
- Sparpengarnas tillräcklighet och tid till målet
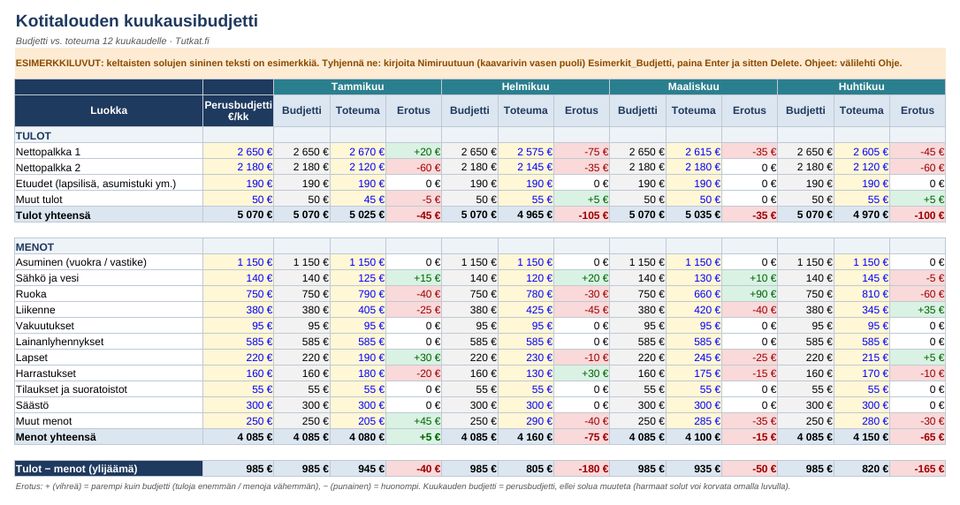
Hushållets budget och skuldplan
Månadsbudget, sparmål och skuldbetalningsplan.
Hushåll
9,90 € inkl. momsKöp 9,90 €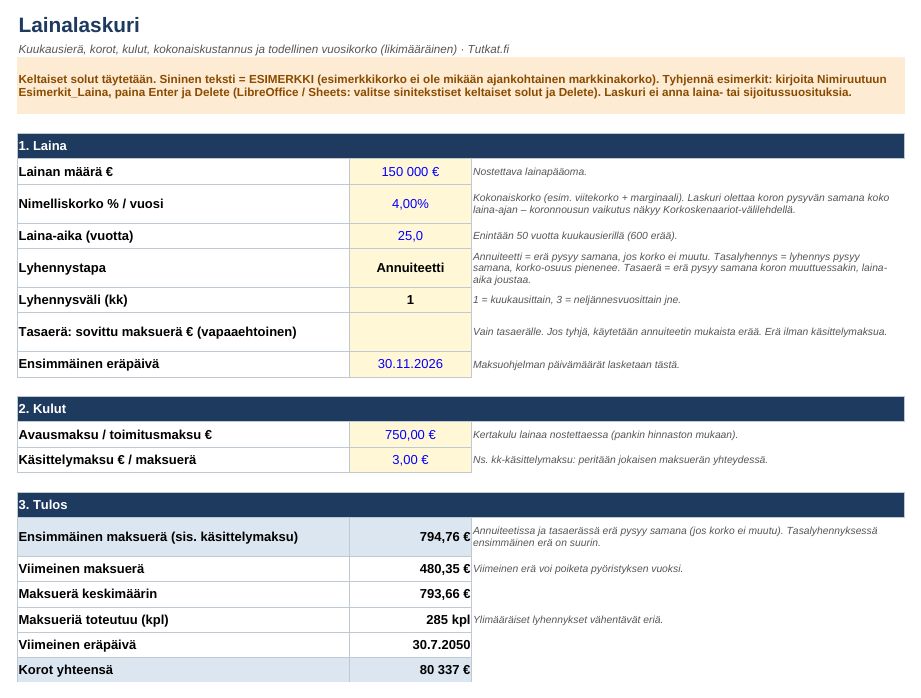
Lånekalkylator och amorteringsplan
Månadsbetalning, räntor och kostnader, hela betalningsprogrammet, ränteskenarier och jämförelse av två erbjudanden.
För dem som överväger ett lån och för låntagare
2,90 € inkl. momsKöp 2,90 €Läs innan du bestämmer dig
Effektiv ränta och räntetaket för konsumentkrediter 2026
Vad säger den effektiva räntan och hur skiljer den sig från den nominella räntan? Räntetaket för konsumentkrediter är 17,5 % till utgången av 2026. Se hur du jämför.
Läs guiden →Det positiva kreditregistret: vad sparas i det?
I det positiva kreditregistret sparas dina lån och dina inkomster. Se vem som ser uppgifterna, hur du kontrollerar dem och hur ett kreditförbud ställs in.
Läs guiden →Bostadslånets ränta 2026: Euribor, marginal och lånetak
Vad består bostadslånets ränta av? Medelräntan på nya bostadslån var 3,35 % i augusti 2026. Se Euribor, marginal, belåningstak och räntesäkring.
Läs guiden →Relaterade ämnen på andra radarer
- Bostadskalkylator: vad kostar en bostad i ditt område? · Bostadsradar
- Buffertfond: hur mycket sparpengar bör man ha för dåliga tider? · Pengaradar
- Körkostnadskalkylator: bensin- eller elbil? · Bilradar
- De minimis-kalkylator: hur mycket stöd kan du ännu få? · Stödradar
- Överlåtelseskatt 2026: hur mycket, när och hur den betalas · Bostadsradar
Tidsfrister och datum
Låneradar påminner sina prenumeranter om dessa via e-post.
- Finlands Banks penning- och bankstatistik (september)
Genomsnittsräntorna på nya bostads- och företagslån för september 2026 publiceras kl. 10.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens, Frankfurt.
Källa - Nya regler för konsumentkrediter träder i kraft
Räntefria och avgiftsfria krediter kommer under reglering, kreditvärdighetsbedömningen skärps och en ny påföljd införs för att den försummas. Lagen om förmedlare av vissa konsumentkrediter (33/2026) träder i kraft i sin helhet.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa - Den nya referensräntan enligt räntelagen träder i kraft
Referensräntan och dröjsmålsräntorna fastställs halvårsvis; den nuvarande på 2,5 % gäller till och med 31.12.2026. Referensräntan påverkar också räntetaket för konsumentkrediter.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa
Inga kommande datum just nu.
Vanliga frågor: Låneradar
Vad är 12 månaders Euribor nu?
12 månaders Euribor var 3,186 % den 5.10.2026, jämfört med 3,323 % den 2.10.2026 (Finlands Bank). Euriborräntorna publiceras med en dags fördröjning, så siffran visar nivån föregående bankdag.
Vad är den genomsnittliga räntan på bostadslån 2026?
Genomsnittsräntan på nya bostadslån var i augusti 2026 3,35 %, medan den i januari 2026 var 2,84 % (Finlands Bank). Siffrorna för september publiceras 28.10.2026.
När är ECB:s nästa räntebeslut?
ECB:s nästa penningpolitiska möten hålls 29.10.2026 och 17.12.2026. ECB höjde räntorna i juni och september 2026, och inlåningsräntan är 2,50 % från och med 16.9.2026.
Vad är dröjsmålsräntan 2026?
Den allmänna dröjsmålsräntan enligt räntelagen är 9,5 % och dröjsmålsräntan för kommersiella avtal 10,5 % under perioden 1.7.–31.12.2026, när referensräntan är 2,5 %. Den nya referensräntan träder i kraft 1.1.2027 och med Skatteförvaltningens räknare för dröjsmålsränta kan man räkna ut räntesumman.
Vad är räntetaket för konsumentkrediter?
Räntetaket för konsumtionskrediter är räntelagens referensränta + 15 procentenheter, dock högst 20 %, så 1.7–31.12.2026 är taket 17,5 %. Övriga kreditkostnader får vara högst 0,01 % av kreditbeloppet per dag och högst 150 € per år; taket gäller inte krediter med bostad som säkerhet eller avbetalningsköp av fordon.
Vad är den effektiva räntan?
Den effektiva räntan visar kreditens totalkostnad – räntor och alla obligatoriska kostnader – som en årlig procentsats. Den är det bästa måttet för att jämföra olika lånerbjudanden, eftersom enbart den nominella räntan inte visar uppläggningsavgifter eller kontoavgifter. I marknadsföring av konsumentkrediter ska den effektiva räntan anges med hjälp av ett exempel.
Vad är det positiva kreditregistret?
Det positiva kreditregistret togs i bruk i Finland i april 2024. Där samlas uppgifter om människors krediter och inkomster, och långivaren måste kontrollera dem innan konsumentkredit beviljas. Registret upprätthålls av Skatteförvaltningens enhet för inkomstregistret, och man kan se sina egna uppgifter gratis på nätet.
Vad tittar banken på när den beviljar ett företagslån?
Banken bedömer framför allt företagets förmåga att sköta lånet med sitt kassaflöde: förhållandet mellan driftsbidrag och lånekostnader, säkerheter, soliditet och betalningshistorik. Förbered inför låneförhandlingen en färsk bokslut, innevarande års resultat och en kassaflödesprognos för 12 månader. Ett litet eller medelstort företag kan ansöka om en Finnvera-garanti vid sidan av banklånet.
Vad är lånetaket för bostadslån 2026?
Den högsta belåningsgraden för bostadslån är 95 % av säkerheternas gängse värde för alla låntagare. Finansinspektionen höjde taket för andra än förstagångsköpare från 90 % till 95 % den 30.6.2026 och beslutade 30.9.2026 att fortsätta lättnaden. Förstagångsköparnas tak var redan tidigare 95 %.
För hur lång tid kan ett bostadslån tas?
Efter lagändringen som trädde i kraft i juni 2026 är den maximala lånetiden för ett nytt bostadslån 40 år, jämfört med tidigare 30 år. En längre lånetid minskar månadsbetalningen men ökar den totala räntan som betalas.
Vad ändras i konsumentkrediter 20.11.2026?
Räntefria och avgiftsfria krediter, såsom många betala senare-betalningssätt, kommer under konsumentkreditregleringen. Kreditgivaren måste dokumentera kreditvärdighetsbedömningen och göra den även när kreditgränsen höjs. Om bedömningen försummas behöver konsumenten inte betala ränta eller andra kreditkostnader.
Vad innebär lag 33/2026 om kreditförmedlare för ett företag?
Lagen om förmedlare av vissa konsumentkrediter förpliktar de flesta bisysslor som förmedlar konsumentkrediter och långivare att registrera sig hos Finansinspektionen. Bestämmelserna om registrering och tillförlitlighetsbedömning trädde i kraft 20.5.2026 och lagen i sin helhet 20.11.2026. Vissa små och medelstora företag är befriade från registreringsplikten, så kontrollera din egen situation med Finansinspektionen.
Så utnyttjar du uppgiften
- Euriborräntorna publiceras med en dags fördröjning, så dagens siffra visar nivån för den föregående bankdagen.
- Räntetaket för konsumtionskrediter beräknas så här: räntelagens referensränta + 15 procentenheter, dock högst 20 %. I slutet av 2026 är taket 17,5 %.
- I affärstransaktioner mellan företag är dröjsmålsräntan 1.7–31.12.2026 sammanlagt 10,5 %; den nya referensräntan träder i kraft 1.1.2027.
- Största delen av de finländska lånen är bundna till Euribor, så lånets ränta ändras först på räntejusteringsdagen enligt referensräntan.
- Det högsta bostadslånet är nu 95 % av säkerheternas gängse värde för alla köpare. Du behöver alltså minst 5 % eget kapital eller tilläggssäkerheter.
- En lånetid på 40 år sänker den månatliga amorteringen, men betydligt mer ränta ackumuleras under hela perioden. Räkna ut både alternativet på 25 år och det på 40 år innan du bestämmer dig.
- Från 20.11.2026 är även räntefria och avgiftsfria krediter, såsom många betalningssätt av typen köp nu – betala senare, konsumentkrediter. Följ upp deras förfallodagar som för vilket lån som helst.
- Om skulderna inte är under kontroll, sök hjälp i tid: rättshjälpsbyråernas ekonomi- och skuldrådgivning och Garantistiftelsen ger kostnadsfria råd.
- Om ditt företag förmedlar eller erbjuder konsumentkrediter som bisyssla, till exempel delbetalning i en webbutik, utred hos Finansinspektionen om registreringsskyldigheten enligt lag 33/2026 gäller dig.
- Genomsnittsräntan på nya företagslån var i augusti 2026 4,39 %, men 3,82 % för hela lånestocken. Konkurrensutsätt det nya lånet och förhandla om marginalen, eftersom referensräntan är densamma för alla.
Nyttiga länkar
Få Låneradarns sammanfattning till din e-post
Varje måndag eller en gång i månaden: de viktigaste siffrorna och de närmaste tidsfristerna. Gratis, och du kan avsluta när som helst.
Relaterade radarer
Källor (20)
- ECB: Penningpolitiska beslut 10.9.2026 (STT Info)
- ECB: Penningpolitiska beslut 11.6.2026
- ECB: Penningpolitiska beslut 23.7.2026
- ECB: Governing Council meeting calendar
- Finlands Bank: Tillväxttakten för företagslånestocken tilltog sommaren 2026 (28.9.2026)
- Finlands Bank: Antalet bostadslån med längre återbetalningstid har ökat (28.8.2026)
- Finlands Bank: Räntorna på hushållens lån steg i maj 2026 (30.6.2026)
- Finlands Bank: Genomsnittsräntan på bostadslån har planat ut (27.2.2026)
- Finlands Bank: Referensränta enligt räntelagen och dröjsmålsräntor 1.7.–31.12.2026
- Riksdagen: Ekonomiutskottets betänkande TaVM 42/2022 rd (räntetak)
- Verkkouutiset: Lagändring påverkar webbhandeln och konsumentkrediter (2.8.2023)
- Finlands Bank: Euribor-räntor (5.10.2026)
- Finansinspektionen: Makrotillsynsbeslut, bostadslånetak 95 % för alla (30.6.2026)
- Finansinspektionen: Makrotillsynsbeslut, det lättade lånetaket kvarstår (30.9.2026)
- Statsrådet: Reformen av regleringen av bostadsfinansiering (7.5.2026)
- Statistikcentralen: Mängden utsökningsskulder ökade år 2025 (14.4.2026)
- Edilex: RP 120/2025 rd genomförande av konsumentkreditdirektivet
- Edilex: Ekonomiutskottets betänkande TaVM 20/2025 rd
- Finlex: Lagen om förmedlare av vissa konsumentkrediter 33/2026
- KPMG: Ändringar i konsumentskyddslagen till följd av konsumentkreditdirektivet
Uppgifterna har sammanställts från offentliga källor 6.10.2026. Kontrollera alltid de aktuella villkoren i den ursprungliga källan. Uppgifterna utgör inte placerings-, låne- eller juridisk rådgivning.