Pengar.
Känn till din situation.
Inflationen var 2,2 % i augusti 2026 och förtjänstnivån steg med 3,4 % per år under april–juni, så reallönerna växer. Pengaradar samlar räntor, priser och löner på ett ställe och erbjuder kalkylatorer för planering av den egna ekonomin och företagets ekonomi. Välj För dig eller För företag ovan.
Pengaradar samlar de viktigaste penningtalen – räntor, inflation och löneutveckling – och erbjuder kalkylatorer för planering av den egna ekonomin och företagets ekonomi.
- Hushåll: buffert, budget, sparande och lån
- Företagare: kassaflöde, budget, prissättning och finansiering
Verktyg för att sköta den egna ekonomin
Buffert, budget, sparande och lån. Kalkylatorerna fungerar i din webbläsare och inga uppgifter sparas.
Hushållets kassatest
Hur många månader klarar du dig om inkomsterna upphör? Du får också sparkvoten och skuldernas förhållande till inkomsterna.
Månadsbudget
Vart pengarna går och hur mycket som blir kvar som sparande. Som jämförelse den allmänna 50/30/20-fördelningen.
Sparmål
Hur lång tid det tar att nå målet – buffert, bil eller handpenning på en bostad.
Lånebetalning och räntetest
Jämn betalning med nuvarande ränta och med räntan 6 %, som bankerna använder för att testa betalningsförmågan.
Kassa, budget och prissättning
Snabba kalkyler för företagare. En exakt 12 månaders prognos och bokslutsanalys gör du i Resultatradar.
Företagets kassatest
Hur många månader räcker kassan om försäljningen sjunker med 30 %?
Snabbbudget och kritisk punkt
Rörelsevinst, kritisk punkt och säkerhetsmarginal med sex siffror.
Vilket timpris lönar det sig att fakturera?
Företagarens timpris utifrån målinkomst, kostnader och fakturerbara timmar.
Företagslånets verkliga kostnad
Månadsbetalning, totalkostnad och effektiv ränta inklusive kostnader. Jämför erbjudanden med samma siffror och se om kassan klarar betalningen.
Företagets finansieringsalternativ
Ofta den förmånligaste räntan, men kräver säkerheter och bokslutshistorik. Be om offert från minst två banker.
Kompletterar bankfinansieringen när säkerheterna inte räcker till. Finnvera är statens specialfinansieringsbolag.
finnvera.fi →Business Finland, NTM-centralerna och stiftelser. Stödet är inte ett lån, men ansökan tar tid.
Stödradar →Beslutet kan komma samma dag, men räntan och avgifterna är vanligtvis högre än hos en bank. Räkna ut den verkliga årsräntan med kalkylatorn ovan innan du skriver under.
Förvandla kundfordringarna till pengar direkt. Passar när kundernas betalningstider är långa. Jämför avgiften som procent per år.
Uppgifterna är allmänna och utgör inte finansiell rådgivning. Jämför alltid den effektiva årsräntan och totalkostnaden för erbjudandena.
Ladda upp bokslutet eller en delrapport så ser du nyckeltalen, kassaflödet 12 månader framåt och nästa åtgärder.
Kalkylator
Pengaradar i siffror
Tumregler för den egna ekonomin
Allmänna rekommendationer, inte personlig ekonomisk rådgivning.
| Mätare | Tumregel | Varför |
|---|---|---|
| Buffert | 1–3 månaders nödvändiga utgifter, helst 3–6 mån | En oväntad utgift eller ett inkomstbortfall tvingar dig inte att ta lån |
| Sparkvot | Börja med 5–10 % av nettoinkomsterna | Regelbundenhet avgör mer än summan |
| Boendeutgifter | Högst cirka en tredjedel av nettoinkomsten | Lämnar utrymme för andra utgifter och sparande |
| Lånehantering | Klarar en ränta på 6 % | Finansinspektionens rekommendation om bankernas test av betalningsförmåga |
| Budgetfördelning | 50 % till nödvändigheter, 30 % till fria utgifter, 20 % till sparande | Allmän 50/30/20-regel – anpassa till din egen situation |
Tumregler för företagets ekonomi
Allmänna uppföljningsgränser för ett litet eller medelstort företag. Det finns stora skillnader mellan branscher.
| Mätare | Tumregel | Varför |
|---|---|---|
| Kassa | Fasta kostnader och lånebetjäning för minst en månad | En försenad betalning välter inte kassaflödet |
| Säkerhetsmarginal | Över 15 % av omsättningen | En liten försäljningsminskning leder inte till förlust |
| Skuldtäckningsgrad | Rörelsevinst minst 1,2 × lånebetjäning | Finansiärer följer ofta detta |
| Dröjsmålsränta | 10,5 % mellan företag 1.7.–31.12.2026 | Ta ut ränta på försenade fakturor |
| Prissättning | Räkna ut timpriset utifrån debiterbara timmar, inte utförda timmar | All arbetstid kan inte faktureras |
Skatteändringar 2026 och förslag för 2027
De centrala ändringarna för hushåll och företag. Förslaget är inte gällande lag förrän riksdagen har godkänt det och lagen har stadfästs.
| Förändring | Vad | Gäller | Status |
|---|---|---|---|
| Mervärdesskatt 14 % → 13,5 % | Livsmedel, restauranger, motion, kultur, böcker, persontransport, logi | 2026 | Gäller från 1.1.2026 |
| Nedre gränsen för arvsskatt 20 000 → 30 000 € | Nedre gräns för skattepliktig arvsandel | 2026 | Giltig |
| Gåvoskattens nedre gräns 5 000 → 7 500 € | Gåvor från samma givare under tre år | 2026 | Giltig |
| Hushållsavdrag 1 600 → 2 100 € | 40 % av företagets arbete, 15 % av anställt arbete, självrisk 150 € | 2026–2027 | Gäller retroaktivt från 1.1.2026 (Skatteförvaltningen 13.10.2026) |
| Motions- och kulturförmån 400 → 540 € | Skattefritt maximibelopp per år | 2026 | Riksdagen godkände 9/2026 (RP 113/2026) |
| Självrisk för resekostnader 900 → 800 € | Resor mellan bostad och arbetsplats | 2026 | Riksdagen godkände 9/2026 (RP 113/2026) |
| Samfundsskatt 20 % → 18 % | Inkomstskatt för aktiebolag och andra samfund | 2027 | Regeringens proposition |
| Företagaravdrag 5 % → 5,5 % | Av resultatet av näringsverksamhet och lantbruk | 2027 | Regeringens proposition |
Spara tid med färdiga mallar
Gratis verktyg som kan laddas ned med ett avgiftsfritt konto. Större verktyg som engångsköp, utan prenumeration: filerna direkt efter betalningen.
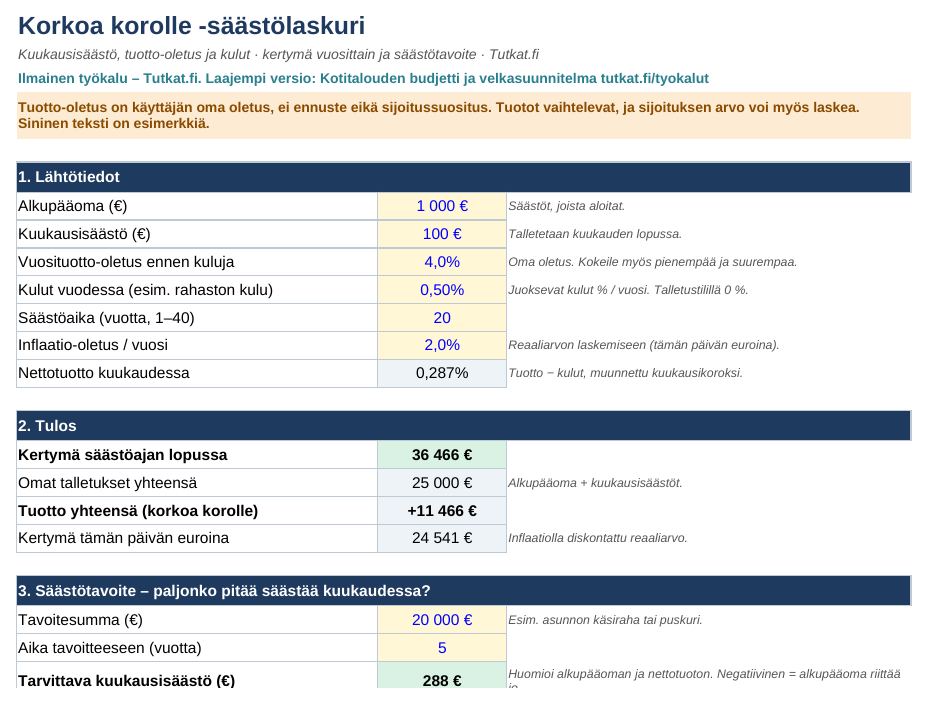 Gratis verktyg
Sparkalkylator för ränta på ränta
Räkna ut vad dina månatliga besparingar växer till med ränta på ränta och hur mycket du behöver spara för att nå målet.
- Ackumulering, avkastningens andel och realvärde
- Kostnadernas inverkan på avkastningen
- Månadssparande som krävs för sparmålet
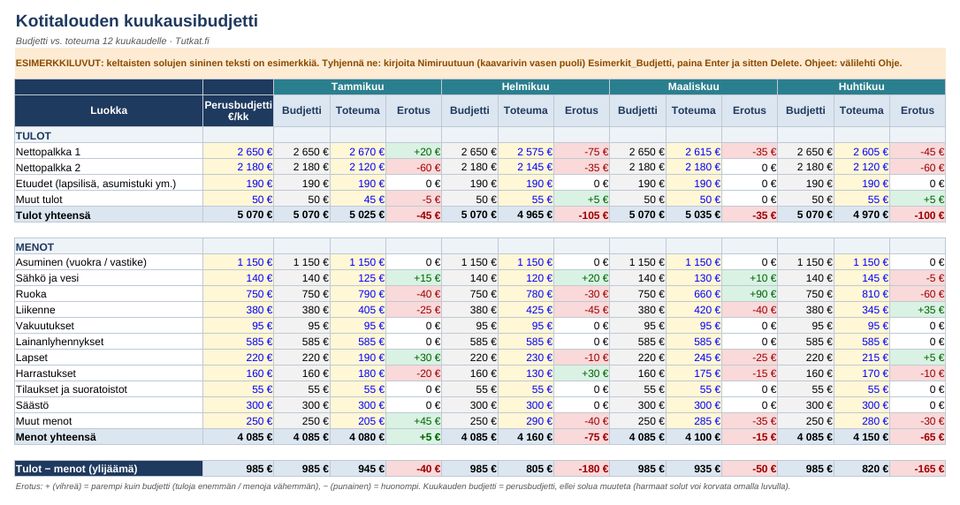
Hushållets budget och skuldplan
Månadsbudget, sparmål och skuldbetalningsplan.
Hushåll
9,90 € inkl. momsKöp 9,90 €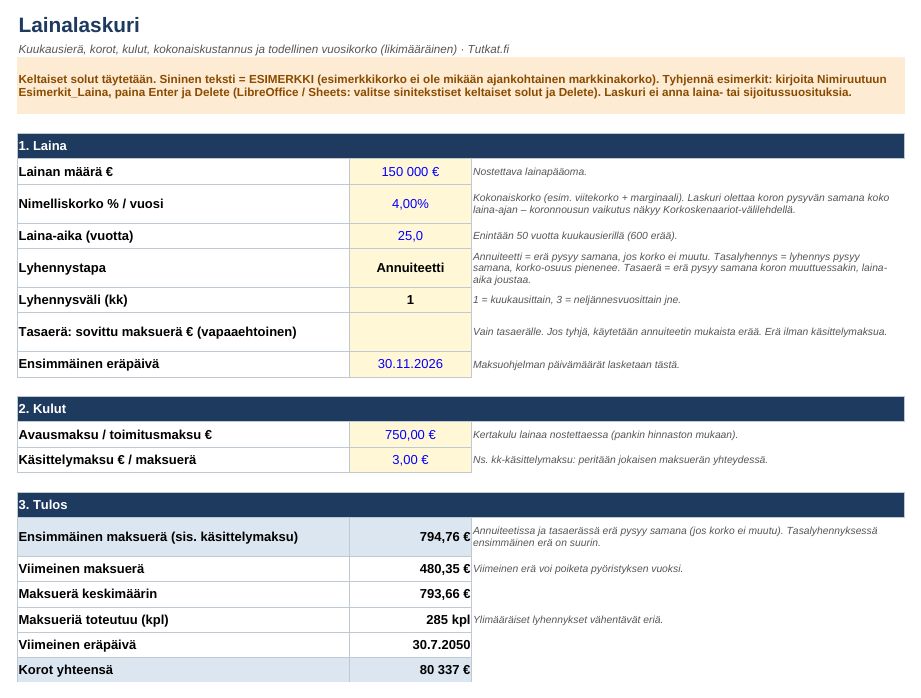
Lånekalkylator och amorteringsplan
Månadsbetalning, räntor och kostnader, hela betalningsprogrammet, ränteskenarier och jämförelse av två erbjudanden.
För dem som överväger ett lån och för låntagare
2,90 € inkl. momsKöp 2,90 €Läs innan du bestämmer dig
Buffertfond: hur mycket sparpengar bör man ha för dåliga tider?
En buffertfond skyddar mot oväntade utgifter och avbrott i inkomsterna. Se hur bufferten räknas ut, var den förvaras och vad insättningsgarantin täcker.
Läs guiden →Budgetering, räntor och inflation 2026: vad siffrorna betyder för dig
Inflationen var 2,2 % i augusti 2026 och 12 månaders Euribor cirka 3,2 %. Så påverkar siffrorna köpkraften, sparandet och lånen – och så gör du en budget.
Läs guiden →Skatteåterbäring och kvarskatt 2026: betalningsdagar och förfallodagar
Betalningsdagar för skatteåterbäring och förfallodagar för kvarskatt 2026 för skatteåret 2025, gottgörelseränta, ränta på kvarskatt och gränsen på under 10 euro.
Läs guiden →Skattekort 2027 och ändringsskattekort: när och hur
När skattekortet för 2027 kommer till OmaSkatt, hur inkomstgränsen och tilläggsprocenten fungerar och när det lönar sig att göra ett ändringsskattekort.
Läs guiden →Hushållsavdrag 2026 och 2027: vad som förändrats och hur du ansöker
Hushållsavdraget är under 2026–2027 40 % av arbetet och högst 2 100 € per person, med 150 € självrisk. Se ändringar, villkor och ansökan.
Läs guiden →Budgetmall för hushållet: så gör du en budget
Hushållets budget steg för steg: inkomster, fasta och rörliga utgifter, sparande och en kopierbar budgetmall med räkneexempel.
Läs guiden →Relaterade ämnen på andra radarer
- Lånekalkylator: månadsbetalning och lånets totalkostnad · Låneradar
- Elkalkylator: börsel eller fast pris? · Elprisradar
- Arbetsgivarens kostnadskalkylator: vad kostar en anställd? · Lönradar
- Hyresräknare: vad är den typiska hyran för en bostad? · Hyresradar
- Effektiv ränta och räntetaket för konsumentkrediter 2026 · Låneradar
Tidsfrister och datum
Pengaradar påminner sina prenumeranter om detta via e-post.
- ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens, Frankfurt.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa - Ny referensränta och dröjsmålsräntor träder i kraft
Referensräntan enligt räntelagen fastställs halvårsvis. För 1.7.–31.12.2026 är referensräntan 2,5 %, dröjsmålsräntan 9,5 % och i kommersiella avtal 10,5 %. Finlands Bank meddelar räntan för perioden som börjar 1.1.2027 före periodens början.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa - ECB:s penningpolitiska möte
ECB-rådets räntebeslut och presskonferens.
Källa
Inga kommande datum just nu.
Vanliga frågor: Pengaradar
Hur hög är inflationen nu?
Enligt Statistikcentralen var den årliga förändringen i konsumentpriserna i augusti 2026 2,2 %. I juli var inflationen 2,1 %. I augusti höjdes inflationen mest av bränslepriserna.
Hur stor buffert bör man ha?
Den allmänna rekommendationen är att sparandet täcker minst 1–3 månaders nödvändiga utgifter, såsom boende, mat, låneskötsel och försäkringar. Om inkomsterna varierar eller arbetet är osäkert är en buffert på 3–6 månader tryggare. Pengaradarns kassatest räknar ut din buffert i månader.
Vad är 50/30/20-regeln?
Det är en enkel budgetriktlinje: cirka 50 % av nettoinkomsten till nödvändiga utgifter, 30 % till fritid och 20 % till sparande eller extra amortering av skulder. Riktlinjen är vägledande – boende i stora städer kostar ofta mer.
Hur testar banken om pengarna räcker till lånet?
Enligt Finansinspektionens rekommendation bedömer bankerna bostadslånesökandens betalningsförmåga med en ränta på 6 procent och en lånetid på högst 25 år. På så sätt säkerställs att lånet kan skötas också när räntorna stiger. Pengaradarns lånekalkylator visar månadsbetalningen både med nuvarande ränta och med 6 % ränta.
Vad är den kritiska punkten?
Break even-punkten är den omsättning vid vilken företagets resultat är noll. Den räknas ut genom att dela de fasta kostnaderna med täckningsbidragsprocenten. Till exempel betyder fasta kostnader på 18 000 euro och ett täckningsbidrag på 55 % en månadsförsäljning på cirka 32 700 euro.
Hur mycket kassa borde ett företag ha?
Som tumregel bör kassan täcka minst en månads fasta kostnader och lånebetalningar. Säsongsbetonade branscher behöver mer. Kontrollera med Pengaradars kassatest hur många månader kassan räcker om försäljningen sjunker med 30 %.
Vad är dröjsmålsräntan i affärer mellan företag?
I affärstransaktioner mellan företag är dröjsmålsräntan 1.7–31.12.2026 sammanlagt 10,5 %. Ränta kan tas ut på en försenat betald faktura från förfallodagen.
Hur stort är hushållsavdraget år 2026?
Under 2026 och 2027 är maximibeloppet 2 100 € per person, 40 % av företagets arbete dras av och självrisken är 150 €; för en själv anställd arbetstagare är avdraget 15 %. Höjningen gäller retroaktivt allt arbete som betalats 2026 (Skatteförvaltningen 13.10.2026). Före 2026 var avdraget 35 % och högst 1 600 €.
Vad är dröjsmålsränta?
1.7.–31.12.2026 är dröjsmålsräntan enligt räntelagen 9,5 % per år och 10,5 % i kommersiella avtal mellan företag. Den räknas från den av Finlands Bank fastställda referensräntan (2,5 %) genom att lägga till 7 eller 8 procentenheter.
Hur mycket arv eller gåva kan man få skattefritt?
Från och med 2026 betalas ingen arvsskatt om den skattepliktiga arvsandelen är under 30 000 €. Ingen gåvoskatt betalas om gåvorna från samma givare under tre år understiger 7 500 € (Skattebetalarna: Skatteändringar 2026).
Sänks samfundsskatten 2027?
I budgetpropositionen för 2027 föreslår regeringen att samfundsskattesatsen sänks från 20 % till 18 % och att företagaravdraget höjs till 5,5 % (finansministeriet 21.9.2026). Ändringarna träder i kraft endast om riksdagen godkänner dem.
Så utnyttjar du uppgiften
- Gör en budget en gång och granska den i slutet av månaden: de tre största utgiftsposterna visar var en förändring lönar sig att rikta.
- När räntorna har sjunkit, minska inte automatiskt lånets amortering – extra amortering minskar räntekostnaderna under hela lånetiden.
- Om privatekonomin är i oordning får du kostnadsfri hjälp av ekonomi- och skuldrådgivningen. Kontakta dem innan räkningarna går till indrivning.
- Gör en kassaflödesprognos för minst tre månader framåt och uppdatera den en gång i månaden. Prognosen visar i god tid när finansiering behövs.
- Fakturera genast när arbetet är klart och följ upp utestående fordringar varje vecka. En kortare betalningstid förbättrar kassaflödet snabbare än många sparåtgärder.
- Kontrollera priserna minst en gång om året: när kostnaderna stiger med inflationen innebär ett oförändrat pris en krympande marginal.
- Om du låter göra en renovering eller städning, utnyttja hushållsavdraget: åren 2026–2027 är det 40 % av arbetets andel, högst 2 100 € per person, och självrisken är 150 €. Makar får avdraget var och en.
- Ta ut dröjsmålsränta på försenade fakturor. Vid försäljning mellan företag är räntan 10,5 % per år till och med 31.12.2026, och det lönar sig att nämna den i fakturans betalningsvillkor.
- Kontrollera ändringarna före årsskiftet: nedre gränsen för arvsskatt höjdes till 30 000 euro och nedre gränsen för gåvoskatt till 7 500 euro 2026, vilket påverkar planeringen av generationsskiften och gåvor.
Nyttiga länkar
Få Pengaradarns sammanfattning till din e-post
Varje måndag eller en gång i månaden: de viktigaste siffrorna och de närmaste tidsfristerna. Gratis, och du kan avsluta när som helst.
Relaterade radarer
Källor (15)
- Statistikcentralen: Konsumentprisindex 2026, augusti (14.9.2026)
- Finlands Bank: Euribor och genomsnittsräntor på lån
- Statistikcentralen: Förtjänstnivåindex (26.8.2026)
- Finansinspektionen: bedömning av betalningsförmåga
- Nord Pool: börselpriser
- Finlands Bank / STT Info: Referensränta enligt räntelagen och dröjsmålsräntor 1.7.–31.12.2026 (30.6.2026)
- Skatteförvaltningen: Höjning föreslås för hushållsavdraget, självrisken för resekostnader minskar (16.6.2026)
- Skatteförvaltningen: Hushållsavdragets belopp (uppdaterad 13.10.2026)
- Finansministeriet: RP 113/2026
- Taloustaito: Motions- och kulturförmånen höjs till 540 euro – riksdagen godkände (21.9.2026)
- Skattebetalarna i Finland: Skatteändringar 2026
- Finansministeriet: Ändringar i skattegrunderna för 2027 och inkomstskattelagen (21.9.2026)
- Salkunrakentaja: Regeringen fortsätter sparlinjen och föreslår skattesänkningar (5.8.2026)
- Skatteförvaltningen: Momssatser
- ECB: tidtabell för penningpolitiska möten
Uppgifterna har sammanställts från offentliga källor 27.10.2026. Kontrollera alltid de aktuella villkoren i den ursprungliga källan. Uppgifterna utgör inte placerings-, låne- eller juridisk rådgivning.